


江苏苏迈克斯国际物流有限公司
电话:025-52875601(海运部) 025-52874396(空运快递部)
邮箱:zmt@sumex.com.cn(海运部)
qy@sumex.com.cn(空运部)
dailin.qiu@sumex.com.cn(快递部)
地址:江苏省南京市雨花台区软件大道21号F座301室


全球航空货运量价指数关系的反常,预示着市场高速增长阶段将可能结束。
航空物流的下半场,我们必须接受规模滞长的现实,转而寻求服务价值的延伸。
而服务价值的延伸,不可能由单一环节、单一主体完成,多方协作的融合化发展,对多数中小运营主体来说,可能是最佳的策略。
一、市场高速增长结束,需求分化已经开始
市场高速增长阶段结束,航空物流需求分化开始。这不是一句口号,而是被数据验证的现实。
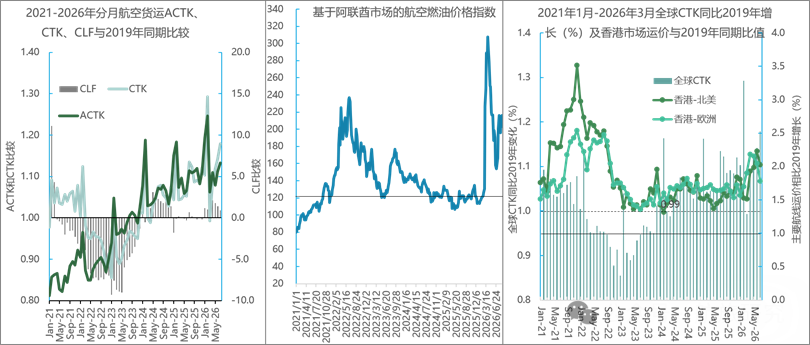
对比2021—2026年分月航空货运ACTK、CTK、CLF与2019年同期,很容易发现,全球航空物流市场的量价指数出现了明显反常:
货运需求波动加剧,载运率起伏不定,运价与燃油价格之间的关系也不再是简单的线性传导。
基于阿联酋市场的航空燃油价格指数在2026年前后剧烈震荡,而香港市场运价与2019年同期比值却并没有发生同步修复。
这说明,当前航空物流面对的已不再是一个简单的周期性复苏,而是一场深层次的结构性变化。
这个变化或许可以在宏观经济的“K型分化”中找到答案。
产业升级、政策收缩、消费分层,三股力量同时作用。K型的上翘边,是高价值特种货物需求上扬;K型的下行边,是低值轻抛货物需求被挤出。
l 大部分3PL、航空快递集成商和航空货运公司都在进行战略转型。UPS投资20亿美元,在空中枢纽和医疗物流方面发力;
l 国泰航空2026年上半年货运收入增长,主要来源于AI和半导体等货物;
l 卡塔尔航空加速高端电子集装箱升级投资;
l 东航物流2025年综合物流解决方案业务中,冷链物流收入占比快速上升。
这些案例指向同一个方向:航空物流的增量,越来越来自高价值、高时效、高专业门槛的货物。
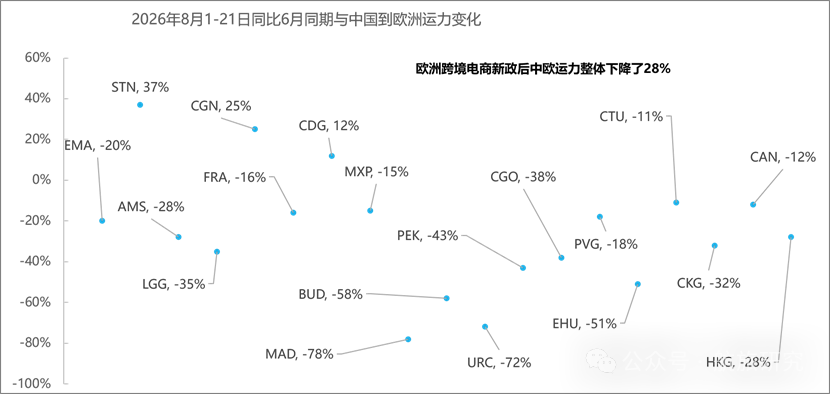
与此同时,跨境电商新政对市场形成直接冲击。欧洲跨境电商新政后的一个月,中欧运力整体下降28%。
具体到机场,STN增长37%、CGN增长25%、CDG增长12%,但CTU下降11%、CAN下降12%、PVG下降18%、HKG下降28%、URC下降72%、MAD下降78%。
政策变化、贸易方式变化和供应链重构,正在让不同枢纽、不同航线、不同货种之间出现冰火两重天的分化。
二、新新三样与冷链的崛起和跨境电商退潮,正在重塑行业格局
第一,人工智能应用正在从“辅助工具”走向“核心基础设施”。AI在航空物流领域的应用,已经覆盖从安检到仓储、从预测到决策的全链条。
DHL发布的2024年版《技术趋势雷达》显示,航空货运行业的技术优先级正在稳步推进,智能决策和机器人技术取得显著进展。
但行业挑战依然突出:数据基础仍是瓶颈。
没有高质量、可共享、可治理的数据,AI就很难真正进入核心业务。
第二,中国外贸“新新三样”崛起,高附加值全面升级。
从“新三样”向更广泛的“新新三样”跃迁,外贸结构从“要素驱动”向“创新驱动”切换,机器人、人工智能、创新药等为航空货运提供了新的高附加值增长动能。
IATA数据显示,2025年航空运输承载了超过三分之二的AI相关贸易货值。AI相关货物仅占航空货运总量的7%,却贡献了航空运输贸易总货值的53.5%。
这是一个极其惊人的结构信号。
当然,AI增长也引发了行业对“AI泡沫”的担忧,这需要保持理性。
第三,冷链等高端物流快速上涨,成为结构性增长的新引擎。东航物流的冷链业务专注,航空冷链前景广阔。
IATA市场展望显示,全球易腐货物运输市场预计到2034年将达到约120.6亿美元,复合年增长率高达8.53%。
这意味着,谁能把温控、时效、通关、地面操作和末端交付协同好,谁就能在高价值赛道中占据主动。
第四,跨境电商退潮,从“增长引擎”变成“结构性拖累”。
政策“组合拳”带来数据的断崖式下跌,合约生态也在崩塌。
2026年第二季度,不超过3个月的合约(短期)占比已从一年前的22%跃升至58%,即期市场份额接近49%。
过去依赖跨境电商爆发式增长的模式,正在遭遇瓶颈。
第五,全球市场两极化,冰火两重天。
区域市场分化:亚太领跑,北美失速。
货物类型分化:高端货与低值货的剪刀差扩大。
中国枢纽表现也在分化:PVG一马当先,其他机场开始出现下滑。
显然,这些趋势正在重塑行业发展格局。
航空物流的下半场,技术先行者、专业服务者和战略转型者,将成为最终的赢家。
三、单一环节交付失效,全链条履约才是出路
单一环节的交付,根本无法提升服务链整体的履约要求。
今天客户对航空物流服务的需求不是“把货送上飞机”,而是从产地到餐桌、从仓库到操作台、从生产线到消费者手中的完整履约。
这就要求产品分层。
标准化产品是业务基石,提供可靠和标准时效的基础服务;
时效性产品是满足紧急需求的“加速键”,通过最高优先级舱位保障和专属通道,提供“当日达”“次晨达”等承诺;
专业化产品是技术壁垒和利润的“护城河”,针对活体动物、危险品、贵重物品等特殊货物,提供最高级别保障和定制方案。
产品策略的底层支撑,是网络与资源。
机队与腹舱协同,通过“全货机+客机腹舱”的组合最大化运力;
枢纽与网络布局,围绕核心枢纽构建航线网络;
地面与延伸服务,地面服务能力和“最后一公里”网络是产品的价值延伸。
然而,航空货运公司的主营业务和产品体系,通常围绕“航空运输、机场地面服务和综合物流解决方案”三大板块构建。
但在供应链频繁中断的现实环境面前,航空物流正面临由单一环节的质量保证,转向全链条履约水平的提升。
前后一公里的服务需求满足,亟待多方协同发力。
聚焦高价值,推动技术创新与产品策略变革,高价值货物正在成为航司稳定利润的“压舱石”。
四、竞争主体加速转型,国家政策推进供应链管理升级
纵观FedEx、UPS、汉莎货运、卢森堡货航等市场竞争主体的转型历程,它们大多在加速向专业化和一体化战略转型,尤其是近期。
内部资源的优化融合和外部资源的供应链整合,是一体化的两大直观表现,核心目标是面向终端客户提供系统解决方案。
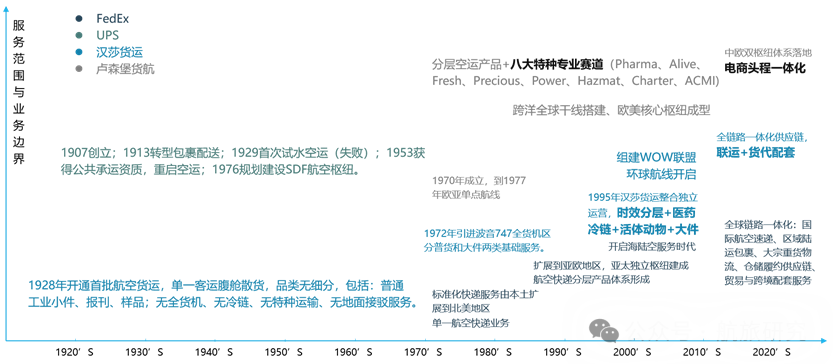
比如,卢森堡货航的分层空运产品加八大特种专业赛道,包括Pharma、Alive、Fresh、Precious、Power、Hazmat、Charter、ACMI;跨洋全球干线搭建、欧美核心枢纽成型;中欧双枢纽体系落地,电商头程一体化;
汉莎货运的组建WOW联盟,环球航线开启;全链路一体化供应链,联运加货代配套;
UPS的全球链路一体化,国际航空速递、区域陆运包裹、大宗重货物流、仓储履约供应链、贸易与跨境配套服务等。
这些都不是单一环节的优化,而是全链条、多主体、跨区域的系统整合。
国家政策也在努力推进传统物流服务向供应链管理转型升级。
十五五”规划纲要和《国务院关于推进服务业扩能提质的意见》等政策,强调前瞻性布局,包括:
l 促进生活性服务业高品质多样化便利化发展;
l 推进生产性服务业向专业化和价值链高端延伸;
l 引导交通物流企业与生产制造企业增强战略合作,协同实施供应链“共同成长计划”,共建共享物流基础设施;
l 围绕数据赋能,实施综合性重大场景和高价值应用场景项目,培育数智化转型服务商;
l 完善多式联运体系,推动“一单制”“一箱制”落地,鼓励在临空经济区、综合保税区、产业园区等货源集聚地布局建设航空前置货站。
这些政策信号非常明确:航空物流不能再只卖运力,而要向供应链管理要价值。
五、必须接受规模滞长,转向服务价值延伸
换言之,破解今天的变局,我们就必须接受规模滞长的现实,转而寻求服务价值的延伸。
无论是自身服务价值的延伸,还是服务对象的经济价值延伸,都是建设现代航空物流网的必然战略选择。
种种迹象表明,国内供给已经推不动需求,国际也开始“由远及近”。
国际与国内航空货运量增长指数中,国际航线增长明显,国内航线相对平稳甚至偏弱;国际与国内航空货运平均运距变化指数显示,国际运距在波动中下降,说明国际货运结构正在从“远距离竞争”向“近距离、高时效、多批次”转变。
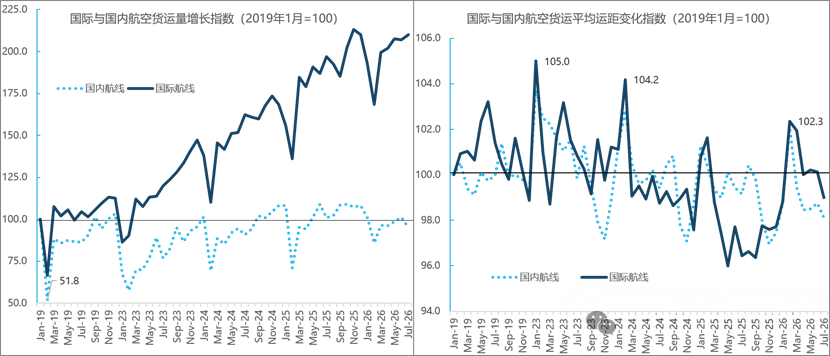
所有这些结构巨变,都要求我们从运力销售转向供应链管理。
然而,从市场实践看,需求与供给存在明显的错配。
快时尚货物的B2C模式,如退换货和直播电商货物,批量小、批次多、时效性要求高,是典型的门到门需求;
高附加值货物包括电子元器件、生物医药、生鲜鲜花、精密设备,细分为医药冷链、活体动物、温控生鲜、危险品货物等专业化赛道。
但现实是:
l 运力碎片化,主体复杂,体量大小不一,舱位资源分散,服务模式以贩卖运力为主,同质化严重,竞争激烈;
l 服务链割裂,服务链条环节长,不同环节主体资源垄断特征明显,需求管理与服务供给之间量价博弈显著,缺乏统一标准,信息不畅;
l 中小机场作用长期被忽视,在地市场开发能力较弱,服务稳定性差,网络支撑不足。
这些问题,正是融合化发展必须破解的难题。
简言之,外部服务环境的变化进一步提出了航空物流业融合化发展的紧迫性。
以物流仓储和快递数据关系为例:
国内不同主体物流仓储地产面积占比中,跨境电商、三方物流、国内电商、制造业、食品饮料、批发零售的占比此消彼长;
2021年以来异地快递收入增长指数与国内市场快递占比显示,异地快递收入增长指数达到152.4,占比超过91%。
这说明,电商与快递的网络化、规模化、一体化,正在倒逼航空物流加快融合。
六、四种融合路径与生态蓝图:多方协作是唯一出路
基于市场与资源共享,航空物流的产业融合至少有四种可能路径。
第一,共享市场。航空物流企业与其他企业共享客户,不但直接服务于对方客户,也为其他企业提供面向其客户的物流服务,或利用其客户渠道完成物流服务供给。
第二,共建基础设施。包括共建仓储设施、地面运输车辆、前置货站或货站通道等。
第三,共同管理供应链。包括管理生产制造企业从供应商到生产线、或从制成品到消费端的货物流动,涵盖采购订单、货物协调、物流计划、流通加工、优化运输等全链条管理与服务。
第四,组建联合运营主体。多发生在航空物流集成服务商与商贸流通企业或制造企业之间,面对特定区域市场联合组建供应链管理运营主体、仓配服务运营主体,也包括服务联盟。
或许,我们可以当前快速发展的“特产”货物的个性化大规模定制(B to C)来进一步描绘多方合作健全航空物流生态的蓝图:
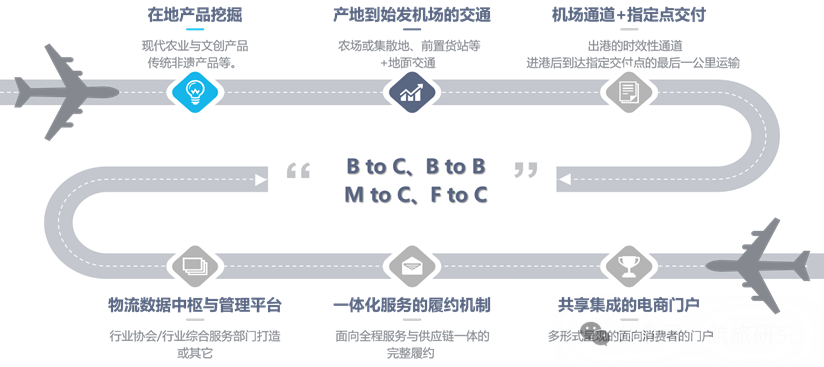
在地产品挖掘,现代农业农村与文创产品、传统非遗产品等;
产地到始发机场的交通,农场或集散地、前置货站加地面交通;
机场通道加指定点交付,出港时效性通道,进港后到达指定交付点的最后一公里运输;
物流数据中枢与管理平台,由多方合作联盟体、行业协会或综合服务管理部门打造;
一体化服务的履约机制,面向全程服务与供应链一体的完整履约;共享集成的电商平台,多形式呈现的面向消费者的门户。
模式上覆盖B2C、B2B、M2C、F2C,这就是“新模式、新产品、新业态”的融合生态。
因此,我们需要转变航空物流服务的理念,尝试更多的从产地到餐桌,从仓库到操作台,从生产线到消费者手中的模式创新。
或许可以在松散的联盟合作中,尝试共同设计产品,合作提供服务,充分共享数据,构建协同平台。
换言之,航空物流的下半场,属于生态共建者。
航空物流的下半场,不再是单打独斗的时代。
规模滞长不可怕,可怕的是仍然停留在单一环节、单一运力、单一产品的旧逻辑里。
我们需要与制造企业、商贸企业、电商平台、快递企业、机场、航司、货代、地面服务商、金融机构和监管部门多方协作,共同设计产品、合作提供服务、充分共享数据、构建协同平台。
只有这样,才能从“运力销售”走向“供应链管理”,从“单一环节交付”走向“全链条履约”,从“规模扩张”走向“价值延伸”。
航空物流的未来,属于技术先行者、专业主义者和战略转型者,更属于那些愿意开放、协同、融合的生态共建者,以实现多方联盟合作的共谋、共享、共生、共赢的战略目标。
融合化发展,不是选择题,而是必答题。
多方协作,不是权宜之计,而是长期主义。
免责声明: 文章来源网络,转载仅供资讯分享;如有侵权,请联系删除。
电话:025-52875601(海运部) 025-52874396(空运快递部)
邮箱:zmt@sumex.com.cn(海运部)
qy@sumex.com.cn(空运部)
dailin.qiu@sumex.com.cn(快递部)
地址:江苏省南京市雨花台区软件大道21号F座301室

 电话
 地址
 邮箱